
STRATEGY BRIEF / 01MATERIALS AI · SELF-DRIVING LABS
IAM-I Vision 2040:欧洲不缺科学,缺的是速度
设备要多贵、公共资金该建中心还是建网络、谁来当第一个客户——欧委会把三个没答案的问题摆上了台面
9 月 9 日,IAM-I 与欧盟委员会举行了 Vision 2040 的第一场 Acceleration Series,主题是 Self-Driving Labs。
讨论集中在三个现实问题:实验设施需要多大投入?欧洲下一步应该建大型集中设施,还是把各国已有实验室连起来?谁会成为第一批工业客户?
这几个问题指向同一件事:欧洲已经有不少材料 AI 模型、实验室和科研基础设施,下一步开始进入系统建设——怎么把 discovery、实验、验证和 industrial deployment 接起来。
Vision 2040 目前还不是一份已经获得立法和预算授权的欧盟计划,更接近一份正在影响下一轮政策和预算设计的产业路线图。Advanced Materials Act 的委员会提案预计在 2026 年第四季度提出,下一期 Horizon Europe 和 European Competitiveness Fund 将从 2028 年开始。
因此现在值得看的,是欧洲最终会把钱投在哪些层、采用什么接口,以及谁来承担从实验室走向工业的风险。
过去一年,这条赛道开始从研究项目变成基础设施竞争
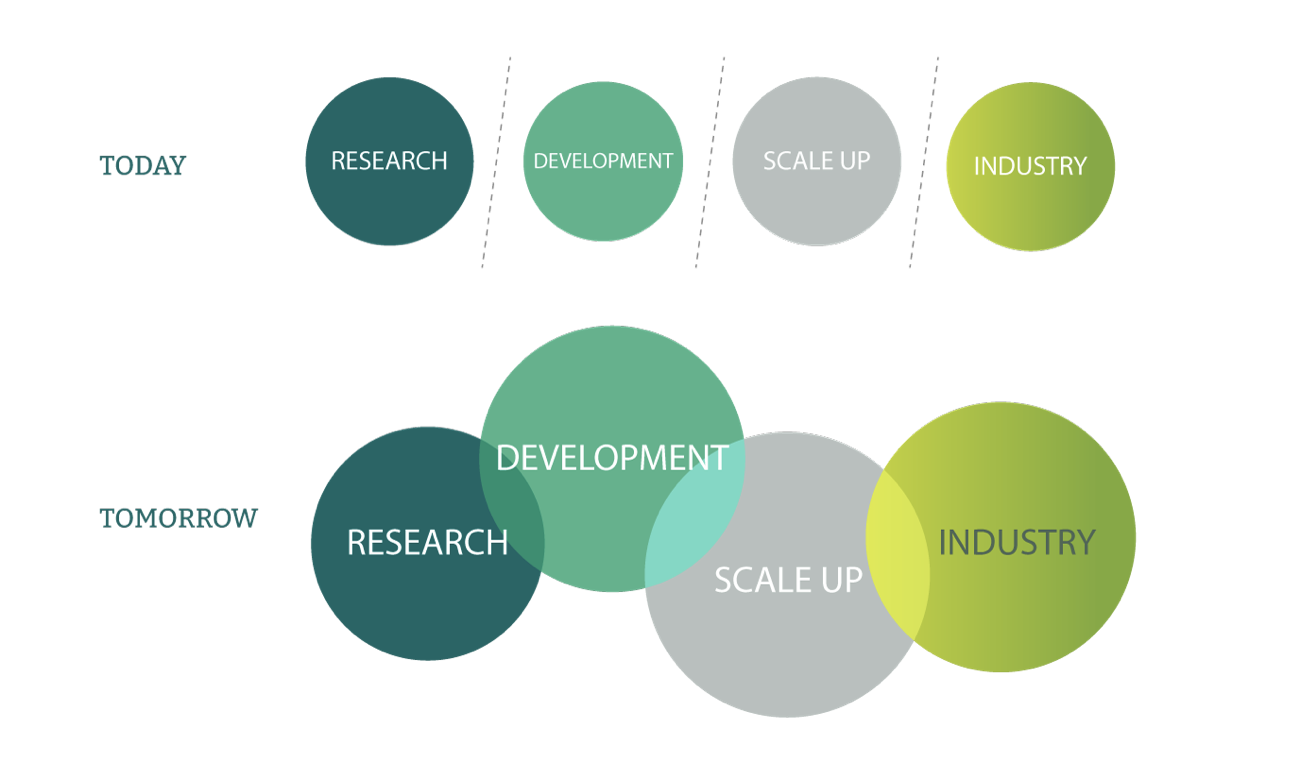
过去十个月,几个原本相对独立的方向开始汇合。
2025 年 11 月,美国启动 Genesis Mission,把 AI for Science 提升成跨部门国家任务。到 2026 年 7 月,美国已经宣布超过 50 亿美元的联邦 commitment,并开始把国家实验室的算力、科学数据和实验设施组织进同一个执行框架。
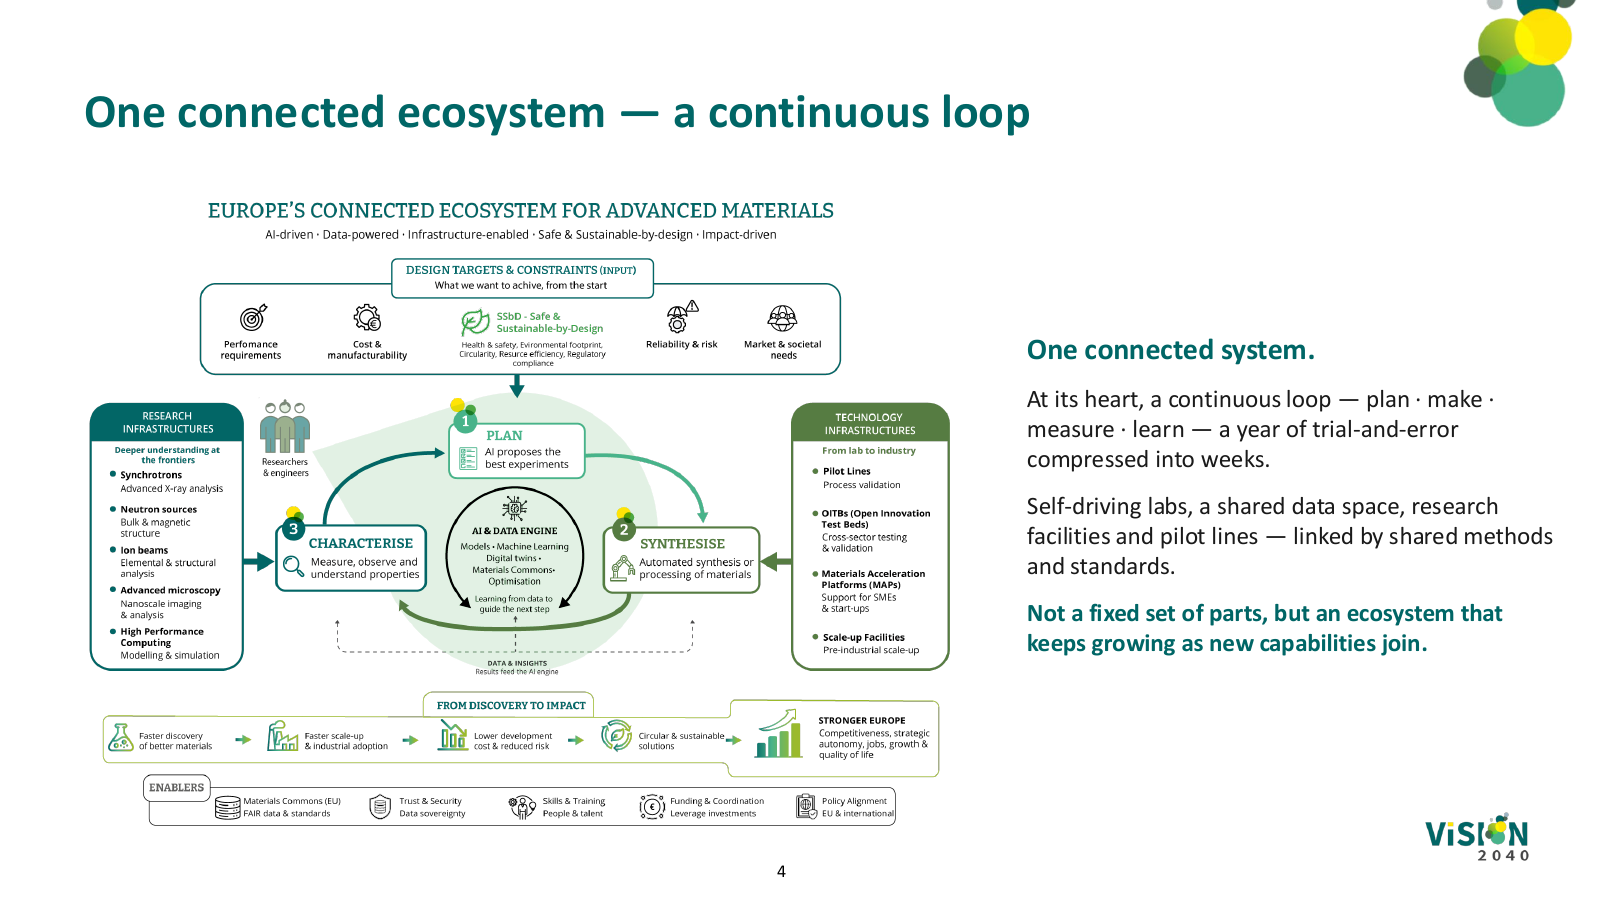
欧洲在今年 6 月启动了 MaterialsCommons,预算约 2800 万欧元,由 14 个国家的 26 家研究机构参与。它做的不是新的材料 foundation model,而是泛欧材料数据和研究基础设施的 federation:统一数据、workflow、语义体系和访问方式,让原本分散在不同机构里的资源可以连接起来。
同月,美国商务部通过 CHIPS R&D Office 向 SandboxAQ 提供 5 亿美元,用 AI 推进半导体材料和化学品研发,并取得少数非控股股权。
8 月,Anthropic 又发布了 Model Hardware Standard, MHS,开始尝试统一 AI agent 与实验设备之间的接口。
这些项目分别落在不同位置:
Genesis 在做国家级执行系统;MaterialsCommons 在做数据和互操作基础设施;SandboxAQ 展示的是公共资金如何进入具体的 AI-materials program;MHS 开始抢 agent-to-hardware interface。
材料 AI 的竞争范围因此越来越大。模型依然重要,但实验设施、数据、接口、验证、资本和采购正在同时进入这场竞争。
01|发现实验可以便宜,工业验证不会
会上关于 capex 的分歧,来自讲者讨论的并不是同一种 Self-Driving Lab。
Aspuru-Guzik 关注 discovery。他认为好的算法应该像“狙击手”:通过更好的实验选择减少实验次数。DTU 和 Toronto 使用的自动化平台可以做到约 €15k–€20k,一次 campaign 大约百次实验。
Dunia CEO Alexander Hammer 讨论的是 industrial validation。客户需要真实工况、真实仪器、可靠 throughput 和可以进入 qualification 的数据。这些设施的成本可以高几个数量级。
因此 SDL 至少要区分两类:
| Discovery SDL | Industrial validation | |
|---|---|---|
| 优化什么 | Sample efficiency | Industrial confidence |
| 典型投入 | 万欧元级即可产生价值 | 千万甚至更高 |
| 最大问题 | 下一次实验做什么 | 结果能否在真实工况下复现和放大 |
Vision 2040 也采用了类似的分工:IAM4EU+ 做数据、标准、软件和 interoperability,本身不负责建设 labs、pilot lines,也不是 scale-up fund。
这留下了一道很具体的资本问题:
一个 €20k 的 discovery setup 找到候选材料以后,谁来支付后面的 €20m,甚至 €200m?
02|真正困难的是从 €10m 公司跨到 €100m–€300m 的实验基础设施
Hammer 把欧美融资差距形容成“100 倍”。这个数字没有公开统计口径,不能直接当作市场规模比较。
CuspAI 是一个明显反例:这家 Cambridge 公司今年完成 $450M Series B。不过它也是一个上尾样本——Max Welling 的研究背景、foundation-model 定位,以及 Kleiner Perkins、NEA 等美国投资人,使它能够直接进入全球 frontier-AI capital market。
Physical AI4S 面临的资本问题更明显。
Dunia 提出的 Berlin GigaLab 总投资达到约 €280M。美国已经出现 Periodic Labs $300M seed、Lila Sciences seed + Series A 累计约 $550M 这样的案例:公司在技术和商业模式仍然很早时,就获得数亿美元去同时建设模型、实验能力和数据资产。
因此值得关注的融资缺口不主要在 seed。
真正困难的是让一家 €10m–€30m 的 deep-tech startup,在收入和需求尚未完全确定时,跨到 €100m–€300m 的 scientific infrastructure。
这也是会上为什么不断回到 first customer。
对于 industrial SDL,投资人首先会问:设施建出来以后谁用?
如果 BAM、Fraunhofer、计量机构或工业公司愿意成为 early customer,融资风险会明显改变。欧委会刚提出的 European Innovation Act 也包含跨国 R&D procurement framework。
Grant 证明有人愿意资助研发。Procurement 再多证明一件事:有人愿意买。
欧洲接下来是否会开始用公共采购,而不只是 research grants,帮助 AI4S 公司从 prototype 走到 first market,是一个很值得跟踪的问题。
03|闭环之后,下一关是结果能不能信
会议里一个值得关注的问题来自 DIFFER:当 agent 开始在 physical lab 中自己选择和复用工具,应该怎样验证这些行为?
Aspuru-Guzik 给出的方案包括 software validation、安全 agent、digital twin、Bayesian optimization 和 human-in-the-loop。目前这些更像各实验室自己的 engineering stack,还没有形成成熟的 physical-agent validation framework。
Anthropic 最近的 MHS 实验提供了一个具体例子。在 Genentech 的实验中,Claude 曾把样品起泡造成的物理失败理解成 software bug,需要专家指出真正的问题来自实验过程。
Agent 能够调用设备,并不意味着它已经理解设备背后的物理世界。
下一阶段需要解决的问题包括 calibration drift、failure recovery、cross-lab reproducibility、experiment provenance 和 long-horizon reliability。
欧洲在这里有一项容易被低估的资产:BAM、PTB、NPL 这样的 measurement 和 metrology institutions。
如果这些能力开始进入 autonomous science stack,欧洲可能不需要在 foundation model 上领先,也可以在 physical validation 这一层建立重要位置。
9 月 30 日 BAM 的下一场 Vision 2040 session 值得特别关注。
04|MHS 正在压缩重新发明实验接口的窗口
Anthropic 的 Model Hardware Standard 正尝试把 agent 与实验设备之间的接口抽象成通用 primitives,并计划在完成 safety evaluation 后开源。
如果 MHS 或类似方案得到主流设备厂商支持,hardware integration 会越来越接近开放基础设施。
这会改变欧洲需要建设什么。
MaterialsCommons 主要解决跨机构数据、workflow 和 interoperability;MHS 解决 agent 如何操作设备。未来欧洲更有战略价值的位置,很可能在接口之上:
experimental provenance、validation、data rights 和 certification。
这些规则会直接影响公共实验数据能否进入商业模型,以及谁能利用欧洲科研基础设施积累模型优势。
05|接下来值得看三个信号
Advanced Materials Act,2026 Q4。 Vision 2040 中关于 infrastructure、standards 和 demand-side tools 的多少内容最终进入正式政策。
BAM 与 physical validation。 欧洲是否开始把 discussion 从 automated experimentation 推进到 drift、traceability 和 cross-lab reproducibility。
第一批真正的 procurement。 BAM、Fraunhofer、pilot lines 或其他公共机构是否开始购买 SDL capability,而不只是继续资助研究。
另外还有一个我会长期跟踪的问题:
下一家需要 $100M+ 的欧洲 physical AI4S 公司,钱从哪里来?
如果下一批大额 round 仍然主要依赖美国 VC,欧洲可以继续产生很好的 AI4S 公司,但本土 growth capital 的问题仍然存在。
如果 EIC、European Competitiveness Fund、成员国资金、公共采购和 private capital 开始共同承担 scientific infrastructure risk,那么 Hammer 在会上提出的问题才真正开始得到制度答案。
最后的判断
欧洲已经拥有很多材料 AI 所需要的组件:研究机构、实验设施、计量体系、产业公司和正在形成的数据基础设施。
Vision 2040 选择的路线,是把这些已有能力连接起来。
接下来两年要验证的是,这套体系能否跨过几个更难的环节:工业验证、scale-up financing 和 first customer。
对 AI 公司而言,这场竞争也正在超出模型本身。Hardware interface 可能逐渐开放化,而 experimental data、physical validation 和 industrial access 仍然没有明确赢家。
这几个位置,可能比再出现一个 Self-Driving Lab demo 更值得关注。